


 Iniciar sesión
 Blog
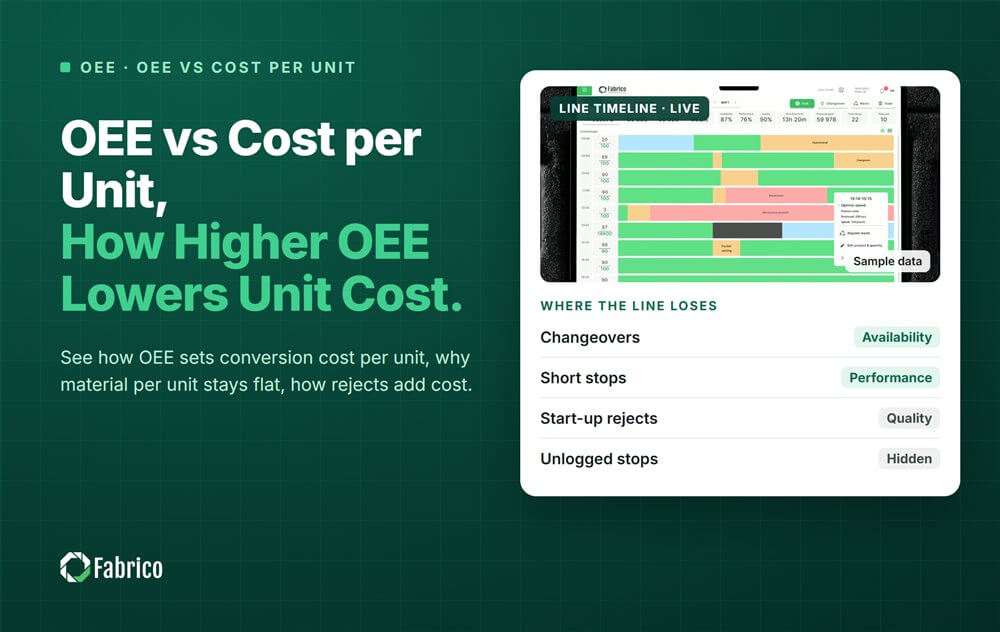
OEE frente a coste por unidad: Cómo un OEE más alto reduce el coste por unidad

Conclusiones clave
- El coste de conversión por unidad es el coste de operar la línea durante una hora dividido entre las unidades buenas que produce en esa hora.
- Un OEE más alto (overall equipment effectiveness) reparte el mismo coste por hora entre más unidades buenas, por lo que el coste por unidad baja.
- El material por unidad buena se mantiene igual, pero cada rechazo añade material que pagó y tiró.
- Un coste unitario menor en papel es efectivo solo cuando la producción extra se vende o desaparece un coste real.
- Use unidades buenas, no unidades totales, y la velocidad medida, no la planificada.
El OEE y el coste por unidad están vinculados por una fórmula. El coste de conversión por unidad es el coste de operar la línea durante una hora dividido entre las unidades buenas que produce en esa hora. Aumente el OEE y el mismo coste por hora se reparte entre más unidades buenas. El material por unidad se mantiene plano, mientras que los rechazos añaden el material que tiró.
Fin de mes en la línea de enjuague bucal. Finanzas muestra otra vez el coste por unidad al alza. El equipo de línea ya sabe por qué: dos largos cambios de formato y una taponadora que se atascaba por la noche.
Esta guía es para gerentes de planta, controllers y responsables de OpEx (operational excellence) en grupos FMCG (fast-moving consumer goods). Vinculan el rendimiento de la línea con el coste estándar. Cubre la fórmula, los desperdicios y cuándo un coste unitario más bajo es efectivo. Proviene de Fabrico, una plataforma para OEE y un MES ligero (manufacturing execution system) con visión por ordenador sobre las paradas.
¿De qué se compone el coste por unidad?
El coste por unidad tiene dos partes principales: el material en la unidad y el coste de convertirla en la línea. El OEE mueve la segunda parte directamente, y la primera solo a través de los rechazos.
- Material por unidad: producto, botella, tapa, etiqueta y la parte del estuche. La receta y el embalaje lo fijan por unidad buena.
- Coste de conversión por unidad: mano de obra de línea, energía, overhead y depreciaciones por hora, dividido por las unidades buenas hechas en esa hora.
- Material de descarte por unidad: el material en los rechazos, repartido sobre las unidades buenas enviadas.
Finanzas llama a la segunda parte coste de conversión: mano de obra y overhead absorbidos por unidad. Es donde el OEE aparece en la hoja de costes.
¿Cómo cambia el OEE el coste por unidad?
El OEE fija cuántas unidades buenas hace la línea por hora. El coste de conversión por unidad es el coste por hora dividido por ese número. La fórmula es corta.
- Unidades buenas por hora = velocidad nominal por hora x OEE.
- Coste de conversión por unidad = coste de la línea por hora / unidades buenas por hora.
El vínculo no es lineal. Cada punto de OEE quita más coste en una línea débil que en una fuerte. En la línea débil, la misma hora la comparten menos unidades al principio.
Nuestra guía de cálculo del OEE muestra cómo medir el OEE que entra. Nuestro artículo sobre convertir las pérdidas de OEE en visibilidad de costes mapea cada factor de OEE a una categoría de coste.
¿Por qué los rechazos cuestan más que los minutos perdidos?
Una parada cuesta tiempo de línea. Un rechazo cuesta tiempo de línea y el material que contiene, así que un punto perdido por rechazos cuesta más que un punto perdido por paradas.
- Los rechazos necesitan la hora de línea para producirse y el material para rellenarlos.
- Los rechazos de arranque tras un cambio de formato se añaden al coste de ese cambio.
- La retrabajo no es producción buena. Usa tiempo de línea otra vez y oculta el rendimiento real.
- Cuente el scrap una vez, al coste del material, repartido entre las unidades buenas.
¿Cuándo es el coste unitario más bajo dinero real?
Solo cuando la producción extra se vende o desaparece un coste real, como horas extra, un turno o un co-packer. Si el volumen y los costes fijos permanecen igual, el coste unitario más bajo es un resultado contable.
Para saber por qué los costes fijos no caen con el volumen, vea throughput accounting. Para la parte de mantenimiento, vea el KPI coste de mantenimiento por unidad.
¿Cómo informar OEE y coste por unidad juntos?
Póngalos lado a lado, por línea y por mes, con las mismas definiciones. Entonces un cambio de coste puede trazarse hasta una pérdida, y una pérdida hasta un coste.
- OEE y sus tres factores.
- Unidades buenas por hora, medidas desde la máquina.
- Coste de conversión por unidad buena.
- Material de descarte por unidad buena.
- Horas liberadas o perdidas respecto al mes pasado, y qué les pasó.
Ejemplo trabajado: coste por unidad en una línea de enjuague bucal a dos niveles de OEE
Línea de ejemplo (números ilustrativos, no un cliente): una línea de 500 ml de enjuague bucal cuyo llenador está calibrado a 3,000 botellas por hora. El material en cada botella cuesta $0.40.
Hacer funcionar la línea cuesta $1,260 por hora. De eso, $1,140 son tripulación, overhead y depreciación que permanecen sin importar el volumen. Los otros $120 son energía, que va con las horas de funcionamiento.
| Por hora | Hoy | Tras las correcciones |
|---|---|---|
| Botellas hechas | 1,890 | 2,142 |
| Rechazos | 90 | 42 |
| Botellas buenas | 1,800 | 2,100 |
| OEE | 60.0% | 70.0% |
| Coste de conversión por botella buena | $0.700 | $0.600 |
| Material por botella buena | $0.400 | $0.400 |
| Material de descarte por botella buena | $0.020 | $0.008 |
| Coste total por botella buena | $1.120 | $1.008 |
- OEE hoy = 1,800 / 3,000 = 60.0%. Tras las correcciones = 2,100 / 3,000 = 70.0%.
- Coste de conversión = $1,260 / 1,800 = $0.700 por botella hoy, y $1,260 / 2,100 = $0.600 después.
- Material de descarte = 90 x $0.40 / 1,800 = $0.020 por botella hoy, y 42 x $0.40 / 2,100 = $0.008 después.
- Total = 0.700 + 0.400 + 0.020 = $1.120 hoy frente a 0.600 + 0.400 + 0.008 = $1.008 después.
- Diez puntos de OEE recortan el coste por unidad en $1.120 menos $1.008 = $0.112, o 10.0%.
- La demanda se mantiene en 756,000 botellas al mes. La línea ahora necesita 756,000 / 2,100 = 360 horas en lugar de 756,000 / 1,800 = 420.
- El ahorro en scrap es efectivo de inmediato: 756,000 x ($0.020 menos $0.008) = $9,072 al mes, o €9,072 en una planta en euros.
- La caída en conversión es 756,000 x $0.100 = $75,600 al mes.
- De eso, 60 x $120 = $7,200 de energía es efectivo, porque la línea ya no opera esas horas.
- Los otros $68,400 permanecen en papel hasta que las horas liberadas reduzcan un coste.
La decisión es sobre las 60 horas, no sobre el coste por unidad. Se convierten en efectivo si se venden 126,000 botellas más al mes, o si permiten a la planta eliminar una corrida de fin de semana o un co-packer. Cotice ventas extra con la margen de contribución por hora de línea.
Hasta entonces, solo los $9,072 de scrap y los $7,200 de energía son dinero en el banco.
Errores que cometen las plantas con el OEE y el coste por unidad
- Interpretar un coste por unidad más bajo como efectivo antes de cambios de volumen o gasto.
- Dividir el coste de la línea por las unidades totales en lugar de por las unidades buenas.
- Omitir el material de scrap, de modo que las pérdidas de calidad parezcan gratuitas.
- Fijar el coste estándar en la tasa planificada, no en la medida.
- Comparar el coste por unidad entre plantas que definen el OEE de forma distinta.
Dónde encaja Fabrico
Fabrico es una plataforma de rendimiento de fabricación potenciada con visión por ordenador. OEE y un MES ligero vienen primero, por lo que las unidades buenas por hora y el coste de cada pérdida provienen de la propia línea.
- Cada pérdida valorada en dinero, de modo que paradas, funcionamiento lento y rechazos muestran cada uno su coste.
- Pérdidas ordenadas por dinero, de modo que un rechazo que desperdicia material se sitúa por encima de una parada más barata.
- OEE en vivo por línea y turno, con unidades buenas por hora medidas, no planificadas.
- El operario confirma la causa con un toque, de modo que cada rechazo y parada tiene una causa.
Empieza en una línea, con una línea base y una fecha de decisión acordada por adelantado. No hay plan gratuito y no hay niveles: cada planta recibe una cotización. Reserve una demo para ver qué impulsa el coste por unidad en su línea.
Preguntas frecuentes
¿Por qué sube el coste por unidad cuando baja el volumen, incluso con el mismo OEE?
Porque la mayor parte del coste de la línea es fijo por mes. Tripulación, overhead y depreciaciones se pagan se ejecute o no la línea. Cuando baja el volumen, menos unidades soportan el mismo coste mensual, por lo que la porción por unidad sube. El OEE muestra qué tan bien la línea aprovechó sus horas; el volumen decide cuántas horas funcionó.
¿Cómo se calcula el coste de conversión por unidad?
Sume lo que cuesta hacer funcionar la línea durante una hora: mano de obra, energía, overhead y depreciaciones. Divida por las unidades buenas que la línea hizo en esa hora, según los contadores de máquina. Use unidades buenas, no unidades totales, o los rechazos parecerán producción y el coste parecerá demasiado bajo.
¿Un OEE más alto siempre reduce el coste por unidad?
En la hoja de costes, sí: los costes horarios fijos se reparten entre más unidades buenas. En términos de efectivo, solo si la producción extra se vende o un coste real desaparece, como horas extra o un turno. Si la planta hace el mismo volumen en menos horas, poco cambia salvo el scrap y la energía de las horas que ya no corre.
¿Debe incluirse el scrap en el coste por unidad?
Sí. Los rechazos consumen material que las unidades buenas deben pagar, así que reparta el material de scrap sobre las unidades buenas enviadas. Cuéntélo una vez, al coste materia. El tiempo de línea perdido por esos rechazos ya está dentro del OEE, así que añadir también su margen completo contaría la misma pérdida dos veces.
¿Cuál es la diferencia entre coste por unidad y coste por unidad buena?
El coste por unidad divide el coste entre todo lo que la línea produjo, incluidos los rechazos. El coste por unidad buena lo divide solo por las unidades vendibles. El segundo es la cifra honesta, porque los clientes solo pagan por las unidades buenas. En una línea con muchos rechazos, la brecha entre ambos puede ser grande.
Vea lo que hacen las pérdidas de su línea al coste por unidad
Lleve el coste mensual y la producción de una línea a una demo. Mostraremos qué pérdidas aumentan más su coste por unidad y cuáles de ellas son efectivo.
Artículos relacionados
Lo último de nuestro blog








Tarjetas reales de Fabrico, datos de ejemplo.