


 Connexion
 Blog
OEE vs Coût par unité : Comment un OEE plus élevé réduit le coût unitaire

Points clés
- Le coût de conversion par unité est le coût d'exploitation de la ligne pendant une heure divisé par les unités bonnes qu'elle produit durant cette heure.
- Un OEE plus élevé (overall equipment effectiveness) répartit le même coût horaire sur plus d'unités bonnes, donc le coût par unité diminue.
- Le matériau par unité bonne reste identique, mais chaque rebut ajoute du matériau que vous avez payé et jeté.
- Un coût unitaire plus faible sur le papier est de l'argent réel seulement quand la production supplémentaire se vend ou qu'un coût réel disparaît.
- Utilisez les unités bonnes, pas les unités totales, et le taux mesuré, pas le prévu.
L'OEE et le coût par unité sont liés par une seule formule. Le coût de conversion par unité est le coût d'exploitation de la ligne pour une heure divisé par les unités bonnes produites pendant cette heure. Augmentez l'OEE et le même coût horaire se répartit sur plus d'unités bonnes. Le matériau par unité reste fixe, tandis que les rebuts ajoutent le matériau que vous avez jeté.
Fin de mois sur la ligne de bain de bouche. La finance montre de nouveau un coût unitaire en hausse. L'équipe de ligne sait déjà pourquoi : deux longs changements de format et un pose-bouchons qui coinçait la nuit.
Ce guide s'adresse aux responsables d'usine, contrôleurs et responsables OpEx (operational excellence) dans les groupes FMCG (fast-moving consumer goods). Ils relient la performance de la ligne au coût standard. Il couvre la formule, le rebuts et le moment où un coût unitaire plus bas devient de l'argent. Il vient de Fabrico, une plateforme d'OEE et léger MES (manufacturing execution system) avec vision par ordinateur sur les arrêts.
De quoi est composé le coût par unité ?
Le coût par unité comporte deux parties principales : le matériau contenu dans l'unité et le coût de sa conversion sur la ligne. L'OEE agit directement sur la seconde partie, et sur la première seulement via les rebuts.
- Matériau par unité : produit, flacon, bouchon, étiquette et part du carton. La recette et le conditionnement le fixent par unité bonne.
- Coût de conversion par unité : main-d'oeuvre de ligne, énergie, frais généraux et amortissements pour une heure, divisés par les unités bonnes produites durant cette heure.
- Matériau rebut par unité : le matériau contenu dans les rebuts, réparti sur les unités bonnes expédiées.
La finance appelle la seconde partie coût de conversion : main-d'oeuvre et frais absorbés par unité. C'est là que l'OEE apparaît dans le tableau des coûts.
Comment l'OEE modifie-t-il le coût par unité ?
L'OEE détermine combien d'unités bonnes la ligne produit par heure. Le coût de conversion par unité est le coût horaire divisé par ce nombre. La formule est courte.
- Unités bonnes par heure = vitesse nominale par heure x OEE.
- Coût de conversion par unité = coût de la ligne par heure / unités bonnes par heure.
Le lien n'est pas linéaire. Chaque point d'OEE retire plus de coût sur une ligne faible que sur une ligne forte. Sur la ligne faible, la même heure est partagée au départ par moins d'unités.
Notre guide de calcul de l'OEE montre comment mesurer l'OEE qui entre dans le calcul. Notre article sur transformer les pertes d'OEE en visibilité de coût cartographie chaque facteur d'OEE vers une catégorie de coût.
Pourquoi les rebuts coûtent-ils plus que les minutes perdues ?
Un arrêt coûte du temps machine. Un rebut coûte du temps machine et le matériau à l'intérieur, donc un point perdu à cause des rebuts coûte plus qu'un point perdu à cause d'un arrêt.
- Les rebuts nécessitent l'heure de ligne pour être produits et le matériau pour les remplir.
- Les rebuts de démarrage après un changement de format s'ajoutent au coût de ce changement.
- La retouche n'est pas une bonne production. Elle utilise encore du temps machine et masque le rendement réel.
- Comptez le rebut une fois, au coût matière, réparti sur les unités bonnes.
Quand un coût unitaire plus bas est-il de l'argent réel ?
Seulement quand la production supplémentaire se vend ou qu'un coût réel disparaît, comme les heures supplémentaires, une équipe ou un co-packer. Si le volume et les coûts fixes restent les mêmes, le coût unitaire plus bas est un résultat comptable.
Pour comprendre pourquoi les coûts fixes ne diminuent pas avec le volume, voir throughput accounting. Pour la part maintenance, voir le KPI coût maintenance par unité.
Comment rendre compte de l'OEE et du coût unitaire ensemble ?
Mettez-les côte à côte, par ligne et par mois, avec les mêmes définitions. Alors un changement de coût peut être rattaché à une perte, et une perte à un coût.
- OEE et ses trois facteurs.
- Unités bonnes par heure, mesurées à la machine.
- Coût de conversion par unité bonne.
- Matériau rebut par unité bonne.
- Heures libérées ou perdues par rapport au mois dernier et ce qui leur est arrivé.
Exemple chiffré : coût unitaire sur une ligne de bain de bouche à deux niveaux d'OEE
Ligne exemple (chiffres illustratifs, pas client) : une ligne 500 ml de bain de bouche dont le remplisseur est calibré à 3 000 bouteilles par heure. Le matériau par bouteille coûte $0.40.
Faire tourner la ligne coûte $1,260 par heure. Dont $1,140 pour l'équipe, les frais généraux et les amortissements qui restent quelle que soit la production. Les $120 restants sont l'énergie, qui suit les heures de fonctionnement.
| Par heure | Aujourd'hui | Après les corrections |
|---|---|---|
| Bouteilles produites | 1,890 | 2,142 |
| Rebuts | 90 | 42 |
| Bouteilles bonnes | 1,800 | 2,100 |
| OEE | 60.0% | 70.0% |
| Coût de conversion par bonne bouteille | $0.700 | $0.600 |
| Matériau par bonne bouteille | $0.400 | $0.400 |
| Matériau rebut par bonne bouteille | $0.020 | $0.008 |
| Coût total par bonne bouteille | $1.120 | $1.008 |
- OEE aujourd'hui = 1,800 / 3,000 = 60.0%. Après les corrections = 2,100 / 3,000 = 70.0%.
- Coût de conversion = $1,260 / 1,800 = $0.700 par bouteille aujourd'hui, et $1,260 / 2,100 = $0.600 après.
- Matériau rebut = 90 x $0.40 / 1,800 = $0.020 par bouteille aujourd'hui, et 42 x $0.40 / 2,100 = $0.008 après.
- Total = 0.700 + 0.400 + 0.020 = $1.120 aujourd'hui, contre 0.600 + 0.400 + 0.008 = $1.008 après.
- Dix points OEE réduisent le coût unitaire de $1.120 moins $1.008 = $0.112, soit 10.0%.
- La demande reste à 756,000 bouteilles par mois. La ligne a maintenant besoin de 756,000 / 2,100 = 360 heures au lieu de 756,000 / 1,800 = 420.
- L'économie sur les rebuts est de l'argent immédiat : 756,000 x ($0.020 moins $0.008) = $9,072 par mois, ou €9,072 dans une usine en euro.
- La baisse de conversion représente 756,000 x $0.100 = $75,600 par mois.
- Dont 60 x $120 = $7,200 d'énergie est de l'argent, car la ligne ne tourne plus ces heures.
- Les autres $68,400 restent sur le papier jusqu'à ce que les heures libérées réduisent un coût.
La décision porte sur les 60 heures, pas sur le coût unitaire. Elles deviennent de l'argent si 126,000 bouteilles supplémentaires par mois se vendent, ou si l'usine supprime un tour de week-end ou un co-packer. Prix des ventes supplémentaires avec le marge de contribution par heure de ligne.
Jusqu'alors, seuls $9,072 de rebuts et $7,200 d'énergie sont de l'argent en banque.
Erreurs que font les usines avec l'OEE et le coût unitaire
- Lire un coût unitaire plus bas comme de l'argent avant un changement de volume ou de dépenses.
- Diviser le coût de la ligne par le nombre total d'unités au lieu des unités bonnes.
- Laisser de côté le matériau rebut, de sorte que les pertes qualité paraissent gratuites.
- Fixer le coût standard sur le taux prévu, pas sur le mesuré.
- Comparer le coût unitaire entre usines qui définissent l'OEE différemment.
Où s'insère Fabrico
Fabrico est une plateforme de performance de manufacturing avec vision par ordinateur. OEE et MES léger arrivent en premier, de sorte que les unités bonnes par heure et le coût de chaque perte proviennent de la ligne elle-même.
- Chaque perte valorisée en argent, pour que les arrêts, le ralentissement et les rebuts affichent chacun leur coût.
- Les pertes classées par montant, de sorte qu'un rebut qui gaspille du matériau remonte au-dessus d'un arrêt moins cher.
- OEE en direct par ligne et par poste, avec unités bonnes par heure mesurées, pas prévues.
- L'opérateur confirme la cause en une touche, de sorte que chaque rebut et arrêt a une cause.
Vous commencez sur une ligne, avec une ligne de base et une date de décision convenue à l'avance. Il n'y a pas de plan gratuit et il n'y a pas de niveaux : chaque usine reçoit un devis. Réservez une démo pour voir ce qui fait bouger le coût unitaire sur votre ligne.
Questions fréquentes
Pourquoi le coût unitaire augmente-t-il quand le volume baisse, même avec le même OEE ?
Parce que la plupart des coûts de la ligne sont fixes pour le mois. Équipe, frais généraux et amortissements sont payés que la ligne tourne ou non. Quand le volume baisse, moins d'unités supportent les mêmes coûts mensuels, donc la part par unité augmente. L'OEE montre à quel point la ligne a bien utilisé ses heures ; le volume décide du nombre d'heures effectuées.
Comment calcule-t-on le coût de conversion par unité ?
Faites la somme de ce que coûte l'exploitation de la ligne pendant une heure : main-d'oeuvre, énergie, frais généraux et amortissements. Divisez par les unités bonnes produites durant cette heure, à partir des comptages machine. Utilisez les unités bonnes, pas les unités totales, sinon les rebuts paraîtront être de la production et le coût semblera trop bas.
Un OEE plus élevé réduit-il toujours le coût unitaire ?
Sur le tableau des coûts, oui : les coûts horaires fixes se répartissent sur plus d'unités bonnes. En termes de trésorerie, seulement si la production supplémentaire se vend ou si un coût réel disparaît, comme les heures supplémentaires ou une équipe. Si l'usine produit le même volume en moins d'heures, peu de choses changent à part les rebuts et l'énergie des heures non-travaillées.
Faut-il inclure le rebut dans le coût par unité ?
Oui. Les rebuts consomment du matériau que les unités bonnes doivent payer, donc répartissez le matériau rebut sur les unités bonnes expédiées. Comptez-le une fois, au coût matière. Le temps perdu de la ligne pour ces rebuts est déjà dans l'OEE, donc ajouter leur marge complète compterait la même perte deux fois.
Quelle est la différence entre coût par unité et coût par bonne unité ?
Le coût par unité divise le coût par tout ce que la ligne a produit, y compris les rebuts. Le coût par bonne unité divise par les unités vendables seulement. La seconde est la valeur honnête, car les clients ne paient que pour les unités bonnes. Sur une ligne avec beaucoup de rebuts, l'écart entre les deux peut être important.
Voyez ce que font les pertes de votre ligne au coût unitaire
Apportez le coût mensuel et la production d'une ligne à une démo. Nous montrerons quelles pertes augmentent le plus le coût unitaire et lesquelles d'entre elles sont des cash.
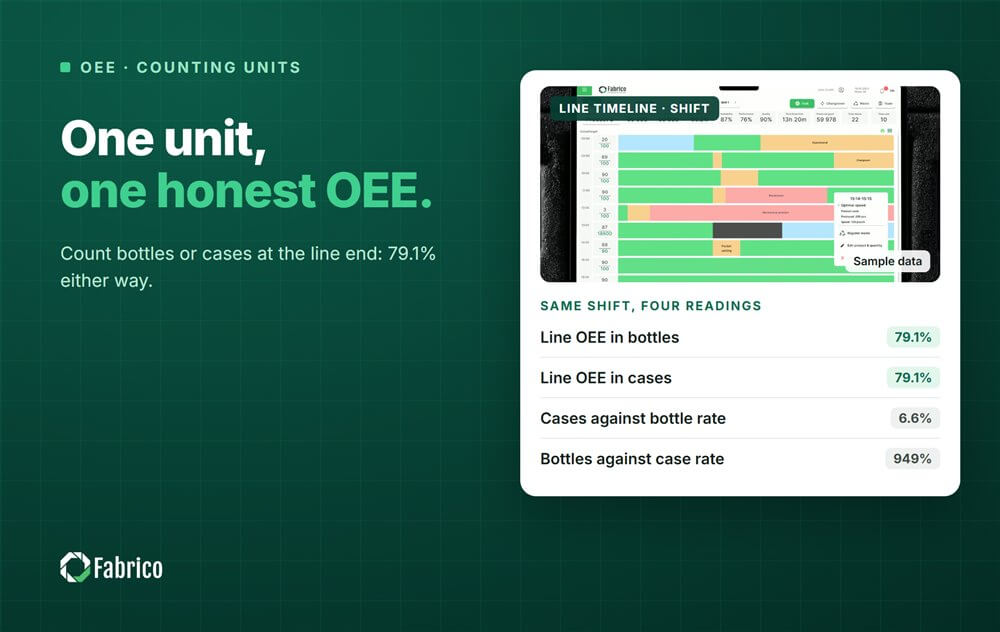








Tuiles Fabrico réelles, données d'exemple.