


 Zaloguj
 Blog
OEE vs koszt na jednostkę: Jak wyższe OEE obniża koszt jednostkowy

Kluczowe wnioski
- Koszt konwersji na jednostkę to koszt pracy linii przez godzinę podzielony przez dobre jednostki, które wyprodukuje w tej godzinie.
- Wyższe OEE (overall equipment effectiveness) rozkłada ten sam koszt godzinowy na więcej dobrych jednostek, więc koszt jednostkowy spada.
- Materiał na dobrą jednostkę pozostaje taki sam, ale każdy odpad dodaje materiał, za który zapłaciliście i który wyrzuciliście.
- Niższy koszt jednostkowy w księgach to gotówka tylko wtedy, gdy dodatkowa produkcja zostanie sprzedana lub gdy zniknie rzeczywisty koszt.
- Używaj dobrych jednostek, nie jednostek całkowitych, oraz mierzonej szybkości, nie planowanej.
OEE i koszt na jednostkę są połączone jedną formułą. Koszt konwersji na jednostkę to koszt prowadzenia linii przez godzinę podzielony przez dobre jednostki wyprodukowane w tej godzinie. Podnieś OEE, a ten sam koszt godzinowy rozłoży się na więcej dobrych jednostek. Materiał na jednostkę pozostaje stały, podczas gdy odpady dodają materiał, który wyrzuciliście.
Koniec miesiąca na linii do płynu do płukania ust. Finanse znów pokazują wzrost kosztu jednostkowego. Zespół linii wie już dlaczego: dwie długie przezbrojenia i zamykarka, która się zaciąła w nocy.
Ten przewodnik jest dla kierowników zakładów, kontrolerów i liderów OpEx (operational excellence) w grupach FMCG (fast-moving consumer goods). Łączą wydajność linii z kosztem standardowym. Omawia formułę, odpadki i kiedy niższy koszt jednostkowy to gotówka. Pochodzi od Fabrico, platformy do OEE i lekkiego MES (manufacturing execution system) z widzeniem komputerowym na zatrzymania.
Z czego składa się koszt na jednostkę?
Koszt na jednostkę składa się z dwóch głównych części: materiału w jednostce i kosztu jej przetworzenia na linii. OEE wpływa bezpośrednio na drugą część, a na pierwszą tylko przez odpady.
- Materiał na jednostkę: produkt, butelka, nakrętka, etykieta i udział w kartonie. Receptura i pakiet ustalają to na dobrą jednostkę.
- Koszt konwersji na jednostkę: robocizna linii, energia, koszty ogólne i amortyzacja za godzinę, podzielone przez dobre jednostki wyprodukowane w tej godzinie.
- Odpadowy materiał na jednostkę: materiał w odpadach, rozłożony na wysłane dobre jednostki.
Finanse nazywają drugą część kosztem konwersji: robocizna i koszty pośrednie przypadające na jednostkę. To miejsce, gdzie OEE pojawia się w tabeli kosztów.
Jak OEE zmienia koszt na jednostkę?
OEE określa, ile dobrych jednostek linia produkuje na godzinę. Koszt konwersji na jednostkę to koszt godzinowy podzielony przez tę liczbę. Formuła jest krótka.
- Dobre jednostki na godzinę = nominalna prędkość na godzinę x OEE.
- Koszt konwersji na jednostkę = koszt linii na godzinę / dobre jednostki na godzinę.
Powiązanie nie jest liniowe. Każdy punkt OEE usuwa więcej kosztu na słabej linii niż na silnej. Na słabej linii ta sama godzina jest początkowo dzielona przez mniej jednostek.
Nasz przewodnik obliczania OEE pokazuje, jak zmierzyć OEE, które wchodzi do równania. Nasz artykuł o zamianie strat OEE w widoczność kosztów mapuje każdy czynnik OEE na kategorię kosztów.
Dlaczego odpady kosztują więcej niż stracone minuty?
Przerwa kosztuje czas linii. Odpad kosztuje czas linii i materiał w nim, więc punkt stracony przez odpady kosztuje więcej niż punkt stracony przez przerwę.
- Odpady potrzebują godziny linii do produkcji i materiału do napełnienia.
- Startowe odpady po przezbrojeniu dodają się do kosztu tego przezbrojenia.
- Przeróbka to nie dobra produkcja. Zajmuje ponownie czas linii i ukrywa rzeczywisty yield.
- Licz scrap raz, po koszcie materiału, rozłożony na dobre jednostki.
Kiedy niższy koszt jednostkowy to prawdziwa gotówka?
Tylko wtedy, gdy dodatkowa produkcja się sprzeda lub zniknie prawdziwy koszt, taki jak nadgodziny, zmiana lub zewnętrzny pakowacz. Jeśli wolumen i koszty stałe pozostają takie same, niższy koszt jednostkowy to wynik księgowy.
Dlaczego koszty stałe nie spadają wraz z wolumenem, zobacz throughput accounting. Dla udziału utrzymania zobacz KPI koszt utrzymania na jednostkę.
Jak raportować OEE i koszt jednostkowy razem?
Postaw je obok siebie, na linię i na miesiąc, z tymi samymi definicjami. Wtedy zmiana kosztu może być prześledzona do straty, a strata do kosztu.
- OEE i jego trzy czynniki.
- Dobre jednostki na godzinę, mierzone z maszyny.
- Koszt konwersji na dobrą jednostkę.
- Odpadowy materiał na dobrą jednostkę.
- Godziny uwolnione lub stracone względem zeszłego miesiąca i co się z nimi stało.
Przykład: koszt jednostkowy na linii do płynu do płukania ust przy dwóch poziomach OEE
Linia przykładowa (liczby poglądowe, nie klient): linia 500 ml do płynu do płukania ust, której napełniacz ma wydajność 3,000 butelek na godzinę. Materiał w każdej butelce kosztuje $0.40.
Praca linii kosztuje $1,260 na godzinę. Z tego $1,140 to załoga, koszty ogólne i amortyzacja, które pozostają niezależnie od wolumenu. Pozostałe $120 to energia, która idzie z godzinami pracy.
| Na godzinę | Dziś | Po naprawach |
|---|---|---|
| Wyprodukowane butelki | 1,890 | 2,142 |
| Odpady | 90 | 42 |
| Dobre butelki | 1,800 | 2,100 |
| OEE | 60.0% | 70.0% |
| Koszt konwersji na dobrą butelkę | $0.700 | $0.600 |
| Materiał na dobrą butelkę | $0.400 | $0.400 |
| Odpadowy materiał na dobrą butelkę | $0.020 | $0.008 |
| Całkowity koszt na dobrą butelkę | $1.120 | $1.008 |
- OEE dziś = 1,800 / 3,000 = 60.0%. Po naprawach = 2,100 / 3,000 = 70.0%.
- Koszt konwersji = $1,260 / 1,800 = $0.700 za butelkę dziś i $1,260 / 2,100 = $0.600 po.
- Odpadowy materiał = 90 x $0.40 / 1,800 = $0.020 za butelkę dziś i 42 x $0.40 / 2,100 = $0.008 po.
- Razem = 0.700 + 0.400 + 0.020 = $1.120 dziś wobec 0.600 + 0.400 + 0.008 = $1.008 po.
- Dziesięć punktów OEE obcina koszt jednostkowy o $1.120 minus $1.008 = $0.112, czyli 10.0%.
- Popyt pozostaje na poziomie 756,000 butelek miesięcznie. Linia teraz potrzebuje 756,000 / 2,100 = 360 godzin zamiast 756,000 / 1,800 = 420.
- Oszczędność z odpadów to natychmiastowa gotówka: 756,000 x ($0.020 minus $0.008) = $9,072 miesięcznie, lub €9,072 w zakładzie w euro.
- Spadek kosztów konwersji to 756,000 x $0.100 = $75,600 miesięcznie.
- Z tego 60 x $120 = $7,200 energii to gotówka, ponieważ linia już nie pracuje tych godzin.
- Pozostałe $68,400 pozostają na papierze dopóki uwolnione godziny nie obetną kosztu.
Decyzja dotyczy 60 godzin, nie kosztu jednostkowego. Staną się gotówką, jeśli sprzedanych zostanie 126,000 więcej butelek miesięcznie, lub jeśli pozwolą zakładowi zrezygnować z weekendowego rozruchu lub z co-packera. Wycenić dodatkową sprzedaż za pomocą marży kontrybucyjnej na godzinę linii.
Do tego czasu tylko $9,072 ze scrapu i $7,200 z energii to pieniądze w banku.
Błędy, które fabryki popełniają przy OEE i koszcie jednostkowym
- Traktowanie niższego kosztu jednostkowego jako gotówki przed zmianą wolumenu lub wydatków.
- Dzielenie kosztu linii przez wszystkie jednostki zamiast przez dobre jednostki.
- Pominięcie materiału odpadowego, przez co straty jakości wyglądają na darmowe.
- Ustawienie kosztu standardowego na planowaną prędkość, nie na zmierzoną.
- Porównywanie kosztu jednostkowego między zakładami, które definiują OEE inaczej.
Gdzie pasuje Fabrico
Fabrico to platforma do zarządzania wydajnością produkcji z widzeniem komputerowym. OEE i lekki MES są priorytetem, więc dobre jednostki na godzinę i koszt każdej straty pochodzą bezpośrednio z linii.
- Każda strata wyceniona w pieniądzu, więc przestoje, wolne działanie i odpady pokazują swoje koszty.
- Straty uszeregowane według kosztu, więc odpad, który marnuje materiał, stoi wyżej niż tańszy postój.
- OEE na żywo według linii i zmiany, z mierzonymi, nie planowanymi dobrými jednostkami na godzinę.
- Operator potwierdza przyczynę jednym stuknięciem, więc każdy odpad i postój ma przyczynę.
Zaczynasz na jednej linii, z linią bazową i umówioną z góry datą decyzji. Nie ma darmowego planu i nie ma poziomów: każdy zakład otrzymuje wycenę. Zarezerwuj demo, aby zobaczyć, co napędza koszt jednostkowy na twojej linii.
Często zadawane pytania
Dlaczego koszt jednostkowy rośnie, gdy spada wolumen, nawet przy tym samym OEE?
Ponieważ większość kosztów linii jest stała w skali miesiąca. Załoga, koszty ogólne i amortyzacja są płacone niezależnie od tego, czy linia pracuje. Gdy wolumen spada, mniej jednostek niesie ten sam miesięczny koszt, więc udział na jednostkę rośnie. OEE pokazuje, jak dobrze linia wykorzystała swoje godziny; wolumen decyduje, ile godzin pracowała.
Jak obliczyć koszt konwersji na jednostkę?
Zsumuj, ile kosztuje uruchomienie linii przez godzinę: robociznę, energię, koszty ogólne i amortyzację. Podziel przez dobre jednostki, które linia wyprodukowała w tej godzinie, według liczników maszyny. Używaj dobrych jednostek, nie jednostek całkowitych, inaczej odpady będą wyglądać jak produkcja, a koszt będzie zbyt niski.
Czy wyższe OEE zawsze zmniejsza koszt jednostkowy?
Na arkuszu kosztów tak: stałe koszty godzinowe rozkładają się na więcej dobrych jednostek. W terminach gotówki tylko jeśli dodatkowa produkcja się sprzeda lub zniknie rzeczywisty koszt, np. nadgodziny lub zmiana. Jeśli zakład robi ten sam wolumen w mniejszej liczbie godzin, niewiele się zmienia poza odpadami i energią z godzin, które już nie pracują.
Czy scrap powinien być uwzględniony w koszcie na jednostkę?
Tak. Odpady zużywają materiał, za który muszą zapłacić dobre jednostki, więc rozłóż materiał odpadowy na wysłane dobre jednostki. Policzyć go raz, po koszcie materiału. Utracony czas linii na te odpady jest już w OEE, więc dodanie ich pełnej marży policzyłoby tę samą stratę dwukrotnie.
Jaka jest różnica między kosztem na jednostkę a kosztem na dobrą jednostkę?
Koszt na jednostkę dzieli koszt przez wszystko, co linia wyprodukowała, łącznie z odpadami. Koszt na dobrą jednostkę dzieli przez tylko sprzedawalne jednostki. Druga to uczciwa liczba, bo klienci płacą tylko za dobre jednostki. Na linii z dużą ilością odpadów różnica między nimi może być duża.
Zobacz, co straty twojej linii robią z kosztem jednostkowym
Przynieś miesięczny koszt i produkcję jednej linii na demo. Pokażemy, które straty najbardziej podnoszą koszt jednostkowy i które z nich to gotówka.
Powiązane artykuły
Najnowsze wiadomości z naszego bloga








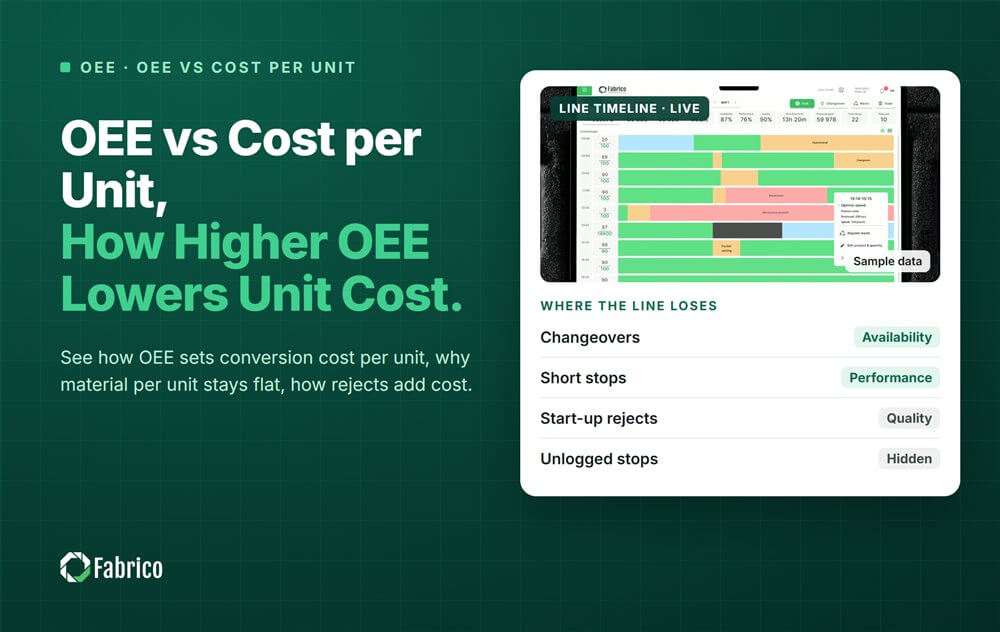
Prawdziwe kafelki Fabrico, dane przykładowe.