


 Zaloguj
 Blog
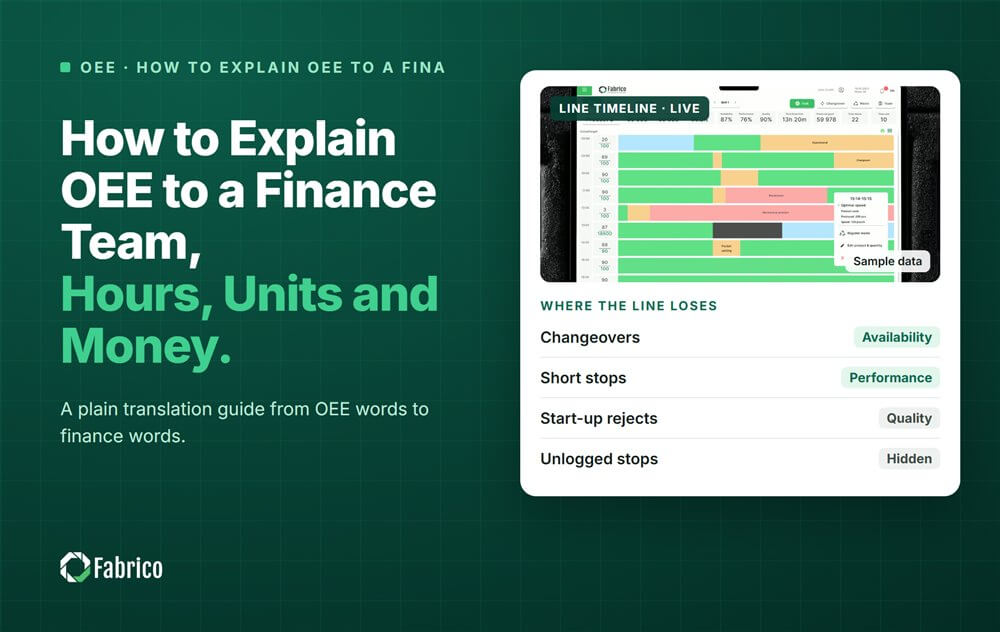
Jak wyjaśnić OEE zespołowi finansów: godziny, jednostki i pieniądze

Kluczowe wnioski
- Wyjaśnij OEE (overall equipment effectiveness) zespołowi finansów jako sprzedawalne jednostki, których linia nie wyprodukowała, utracone godziny przy wąskim gardle i co te godziny by wygenerowały.
- Wycenić utraconą godzinę na podstawie marży kontrybucyjnej na godzinę wąskiego gardła, nigdy na przychodach ani na stawce za godzinę maszyny.
- Utracona godzina to gotówka tylko wtedy, gdy produkt zostałby sprzedany, albo gdy strata wymusiła nadgodziny, odpady lub dodatkowe wydatki.
- Uzgodnij definicje i regułę wyceny z kontrolerem zanim pokażesz jakiekolwiek liczby.
- Rozpoczynaj od godzin i pieniędzy. Procent OEE zostaw dla zakładu.
Aby wyjaśnić OEE finansom, przetłumacz to na trzy rzeczy, które finanse już liczą: sprzedawalne jednostki, których linia nie wyprodukowała, utracone godziny przy wąskim gardle oraz marżę, jaką te godziny by wygenerowały. Zostaw procent dla zakładu. Finanse chcą wiedzieć, które straty kosztują gotówkę, a które tylko pojemność.
Przegląd budżetu na następny rok. Kontroler pyta, ile warte są straty OEE linii lodów przed sfinansowaniem projektu. Zakład ma procenty, ale nie ma kwot w pieniądzu.
Ten przewodnik jest dla kierowników zakładów i liderów OpEx w grupach FMCG. Raportują do kontrolera lub CFO. Daje tłumaczenie słowo w słowo, regułę wyceny i prawdopodobne pytania finansów. Pochodzi od Fabrico, platformy do OEE i lekkiego MES z computer vision na przestoje.
Dlaczego OEE myli zespół finansów?
OEE to stosunek czasu, a finanse liczą pieniądze i jednostki. Punkt OEE ma różną wartość na każdej linii, więc sam procent nie mówi kontrolerowi nic.
- Procent nie ma jednostki. Finanse nie mogą go dodać do wiersza w P&L (profit and loss).
- Trzy czynniki kosztują różne rzeczy. Postój kosztuje czas; odrzuty kosztują czas i materiał.
- Strata na maszynie z zapasem prędkości i buforem może wcale nie kosztować produkcji.
- Zakłady definiują OEE różnie, więc dwie linie o tym samym OEE mogą ukrywać bardzo różne straty.
Nasz przewodnik co oznacza OEE omawia podstawy prostym językiem.
Jakie słowa OEE odpowiadają jakim słowom finansowym?
Użyj tej tabeli na pierwszym spotkaniu i trzymaj termin finansowy na każdym slajdzie.
| Słowo OEE | Co oznacza na linii | Słowo finansowe |
|---|---|---|
| Zaplanowany czas produkcji | Godziny, w których linia miała produkować | Godziny zaplanowane |
| Liczba dobrych | Jednostki poprawne za pierwszym razem | Jednostki sprzedawalne |
| Idealny czas cyklu, prędkość nominalna | Najwyższa prędkość, z jaką maszyna może zrobić jedną jednostkę | Wydajność na godzinę |
| Utrata dostępności | Przestoje i przekroczenia przezbrojeń | Utracone godziny |
| Utrata wydajności | Wolna praca i krótkie przestoje | Utracone godziny, których nikt nie zaksięgował |
| Utrata jakości | Odrzuty i przeróbki | Materiał na odpady plus utracone godziny |
| Wąskie gardło | Maszyna, która ustala wydajność linii | Ograniczenie: godziny, które niosą cenę |
| Ukryta fabryka | Produkcja utracona w obrębie godzin już opłaconych | Niewykorzystana pojemność |
Ostatni wiersz ma źródło. Książka Roberta C. Hansena "Overall Equipment Effectiveness" (2001) nazwała ukrytą fabrykę i powiązała OEE z zyskiem netto dla business case'ów. Nasz przewodnik obliczania OEE pokazuje, jak liczony jest każdy czynnik.
Jak wycenić utraconą godzinę?
Wycenić utraconą godzinę na wąskim gardle według marży kontrybucyjnej na godzinę wąskiego gardła. To cena sprzedaży minus rzeczywiście zmienne koszty, pomnożone przez dobre jednostki, które wąskie gardło produkuje w godzinę.
- Znajdź marżę na jednostkę: cena minus rzeczywiście zmienne koszty, które w większości są materiałem.
- Pomnoż przez nominalne dobre jednostki na godzinę wąskiego gardła.
- Stosuj to tylko do godzin utraconych na wąskim gardle lub na maszynie, która je zatrzymała.
- Dodaj koszty gotówkowe tylko tam, gdzie wystąpiły: nadgodziny, odrzucony materiał, dodatkowy transport.
Throughput accounting nie rozkłada kosztów stałych na produkty, więc wyceniaj postój według marży kontrybucyjnej na godzinę wąskiego gardła, nigdy według stawki za godzinę maszyny. Amortyzacja nie zmienia się dlatego, że zamrożarka stanęła. Nasze przewodniki o wycenie minuty w wąskim gardle i marża kontrybucyjna na godzinę linii omawiają to szerzej.
Dla skali: True Cost of Downtime 2024 Siemens szacuje utraconą godzinę w FMCG na 36 000 USD. Użyj liczby własnej linii i pokaż, jak do niej doszedłeś.
Które straty OEE to gotówka, a które to pojemność?
Utracona godzina to gotówka tylko wtedy, gdy coś realnie się zmienia. W przeciwnym razie to pojemność: przydatna, ale jeszcze nie pieniądze.
- Gotówka: utracony output zostałby sprzedany, ponieważ zakład jest wyprzedany na ten produkt.
- Gotówka: strata wymusiła nadgodziny, weekendową produkcję lub fracht ekspresowy.
- Gotówka: odrzuty wyrzuciły materiał, za który zakład zapłacił.
- Pojemność: linia nadrobiła w normalnych godzinach, bez dodatkowych kosztów.
- Pojemność: uwolnione godziny bez zamówienia, bez cięcia nadgodzin i bez odłożonej inwestycji.
O co zapyta finanse i jak odpowiedzieć?
Spodziewaj się pięciu pytań. Miej przygotowaną odpowiedź na każde, na jednym slajdzie.
- Kto zmierzył bazę? Liczniki maszyny i logi przestojów, nie notatki ze zmiany.
- Czy to wąskie gardło? Pokaż, która maszyna ustala output i wyceniaj tylko jej godziny.
- Czy zakład jest wyprzedany? Sprzedaż potwierdza, które godziny mogłyby zostać sprzedane.
- Czy robocizna jest stała? Jeśli brygady i tak są opłacane, nie dodawaj płatności za bezczynność do marży.
- Czy odrzuty są policzone podwójnie? Wycenić odrzuty według wartości materiału, ponieważ utracone godziny już zawierają marżę.
Zamknij definicje OEE najpierw z kontrolerem. Definicje OEE ISO 22400 dają obu stronom wspólny zestaw nazw elementów do uzgodnienia.
Ta strona obejmuje spotkanie z kontrolerem. Dla materiałów na zarząd zobacz jak prezentować OEE zarządowi.
Przykład: jeden miesiąc na linii lodów, w słowach finansowych
Linia przykładowa (liczby poglądowe, nie klienta): linia lodów na patyku, gdzie zamrażarka formująca jest wąskim gardłem. Ma nominalnie 300 patyków na minutę, czyli 18 000 na godzinę. W październiku było 400 zaplanowanych godzin produkcji i OEE 68%. Patyk sprzedaje się za $0.48, a jego rzeczywiście zmienny koszt to $0.33.
| Strata, w słowach OEE | Godziny zamrażarki | Utracone dobre patyki | Widok finansów |
|---|---|---|---|
| Przestoje i przekroczenia przezbrojeń (dostępność) | 52 | 936,000 | Utracone godziny |
| Wolna praca i krótkie przestoje (wydajność) | 66 | 1,188,000 | Utracone godziny, które nikt nie zaksięgował |
| Odrzuty (jakość) | 10 | 180,000 | Utracone godziny plus materiał na odpady |
| Razem | 128 | 2,304,000 | Ukryta fabryka w tym miesiącu |
- OEE = godziny, które dobre patyki zajęłyby przy prędkości nominalnej / godziny zaplanowane = 272 / 400 = 68,0%.
- Więc 400 minus 272 = 128 godzin zamrażarki zostało utraconych, i 128 x 18 000 = 2 304 000 dobrych patyków.
- Marża na patyk = $0.48 minus $0.33 = $0.15. Na godzinę zamrażarki: 18 000 x $0.15 = $2,700.
- Wartość sufitowa strat = 128 x $2,700 = $345,600 za miesiąc.
- Sprzedaż potwierdza, że 40 z 128 godzin przypadało na tygodnie, kiedy zakład był wyprzedany. Utracona gotówka = 40 x $2,700 = $108,000.
- Odrzuty wyrzuciły materiał: 180,000 patyków x $0.33 = $59,400, gotówka niezależnie od tego, czy godziny byłyby sprzedawalne.
- Gotówka w tym miesiącu = $108,000 + $59,400 = $167,400, lub €167,400 w zakładzie euro przy tych samych cenach jednostkowych.
- Pozostałe 88 godzin to pojemność, warta 88 x $2,700 = $237,600 tylko jeśli zostaną sprzedane lub obniżą koszt.
Finanse teraz usłyszy dwie liczby, które może zweryfikować: $167,400 gotówki w tym miesiącu i $237,600 pojemności z warunkiem. Powiedzenie "OEE to 68%" rozpoczęłoby debatę o procencie. Dwie liczby otwierają decyzję, którą stratę naprawić najpierw.
Błędy, które popełniają zakłady tłumacząc OEE finansom
- Rozpoczynanie od procentu OEE zamiast od godzin i pieniędzy.
- Wycena utraconych godzin na podstawie przychodów, nie marży.
- Dodawanie wypłat za bezczynność do marży, gdy brygady i tak są opłacane.
- Nazywanie uwolnionej pojemności oszczędnością zanim ktokolwiek kupi produkcję lub zanim koszt zostanie obniżony.
Gdzie pasuje Fabrico
Fabrico to platforma Manufacturing Performance z computer vision. OEE i lekki MES są na pierwszym miejscu, a każda strata ma przypisaną wartość, którą kontroler może zweryfikować.
- Każda strata wyceniona w pieniądzu, zgodnie z regułą wyceny, którą uzgodnisz z kontrolerem zakładu na początku.
- Straty posortowane według wartości, aby spotkanie zaczynało się od najdroższej straty.
- Automatyczne logowanie przestojów, dzięki czemu baza pochodzi z maszyny, nie z pamięci.
- OEE na żywo według linii i zmiany, dzięki czemu finanse widzi te same liczby co zakład.
Zaczynasz od jednej linii, z bazą i datą decyzji uzgodnionymi z wyprzedzeniem. Nie ma darmowego planu i nie ma poziomów: każdy zakład otrzymuje wycenę. Zarezerwuj demo i zabierz swojego kontrolera.
Często zadawane pytania
Jak prosto wyjaśnić OEE finansom?
Powiedz, że OEE pokazuje, jaka część opłaconego czasu linii wytworzyła dobry produkt przy pełnej prędkości. Następnie zamień różnicę w utracone godziny przy wąskim gardle i marżę, jaką te godziny by zarobiły. Finanse czyta godziny i marżę jednocześnie, podczas gdy procent wymaga długiego wyjaśnienia i nadal nie wyjaśnia pieniędzy.
Jak obliczyć, ile jest wart jeden punkt OEE?
Weź jedną setną planowanych godzin linii: to jeden punkt OEE w godzinach. Pomnóż przez marżę kontrybucyjną na godzinę wąskiego gardła, aby otrzymać wartość sufitową. Potem zapytaj sprzedaż, ile z tego dałoby się sprzedać. Tylko ta część, plus materiał odpadowy i zaoszczędzone nadgodziny, to gotówka.
Czy utracona godzina powinna być wyceniona według przychodu czy marży?
Według marży. Przychód zawiera materiał, którego zakład nigdy nie kupił dla jednostek, których nie wyprodukował, więc wycena według przychodu zawyża stratę. Użyj marży kontrybucyjnej na godzinę wąskiego gardła. Nigdy nie używaj stawki za godzinę maszyny z amortyzacją i kosztem pośrednim, ponieważ te koszty nie zmieniają się, gdy maszyna przestaje działać.
Czy poprawa OEE to oszczędność gotówkowa?
Tylko wtedy, gdy coś rzeczywiście się zmienia. Dodatkowa produkcja musi się sprzedać, lub uwolnione godziny muszą ograniczyć nadgodziny, zmianę, ko‑pakera lub inwestycję. Jeśli nic z tego nie nastąpi, poprawa to zapasowa pojemność. Nadal ma wartość, ale finanse nie zaksięgują jej jako oszczędności.
Jakie liczby OEE interesują CFO?
Zazwyczaj trzy: utracone godziny przy wąskim gardle, pieniądze, które te godziny reprezentują, i ile z tych pieniędzy jest gotówką. CFO chce też trendów miesięcznych przy stałych definicjach i największych strat według wartości z właścicielem dla każdej. Sam procent OEE ma najmniejsze znaczenie.
Pokaż finansom straty swojej linii w pieniądzu
Zabierz jedną linię i swojego kontrolera na demo. Pokażemy straty z ostatniego miesiąca jako godziny, pieniądze i gotówkę, przy stałych definicjach.
Powiązane artykuły

Najnowsze wiadomości z naszego bloga








Prawdziwe kafelki Fabrico, dane przykładowe.